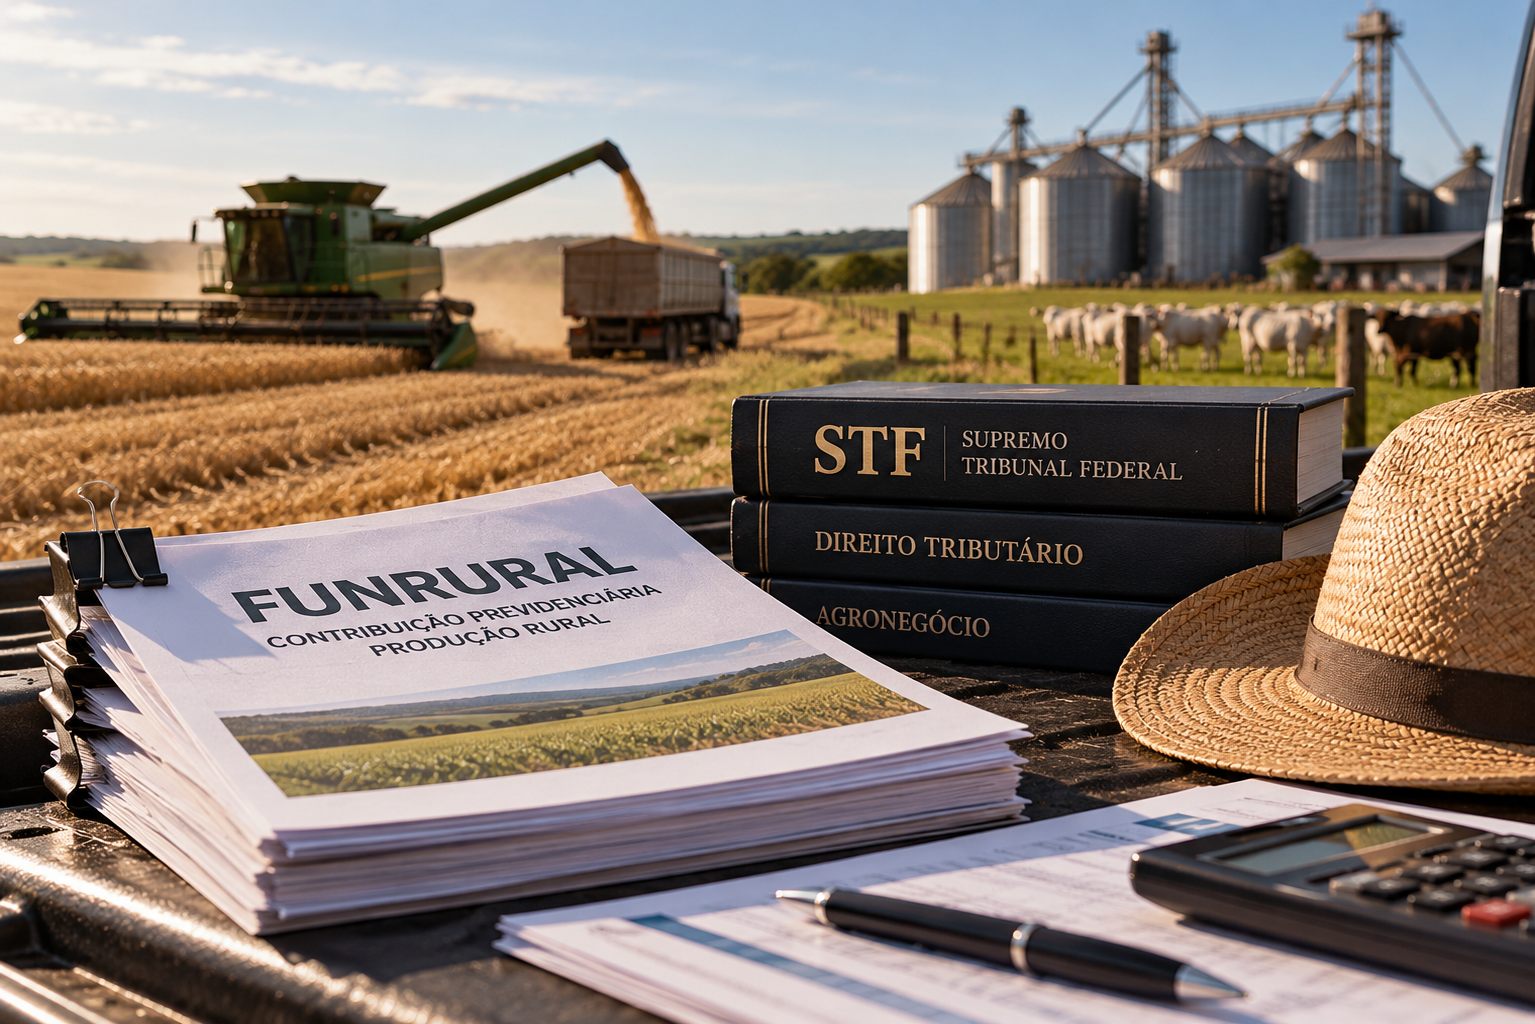
O Supremo Tribunal Federal (STF) decidiu que a cobrança do Fundo de Assistência ao Trabalhador Rural (Funrural) sobre a receita da comercialização da produção de empregadores rurais pessoas físicas é inconstitucional para o período anterior a 1º de janeiro de 2018. O julgamento, concluído em 15 de outubro de 2026 na Ação Direta de Inconstitucionalidade (ADI) 4395, também afastou, para esse período, a obrigação das empresas compradoras de recolher a contribuição em nome dos produtores. A decisão pode ter consequências importantes para o agronegócio, especialmente para produtores e empresas que ainda possuem cobranças, parcelamentos ou disputas judiciais relacionadas a esses débitos antigos.
A controvérsia envolve as regras utilizadas para cobrar a contribuição previdenciária sobre a receita obtida com a venda da produção rural. Prevaleceu o entendimento de que a legislação anterior a 2018 não estabelecia adequadamente todos os elementos necessários à cobrança, como a base de cálculo e a alíquota. Com as alterações introduzidas pela Lei nº 13.606/2018, o STF considerou constitucional a contribuição sobre a comercialização da produção e a responsabilidade das empresas adquirentes pelo recolhimento. Por isso, a decisão não representa o fim do Funrural nem afasta as obrigações relativas ao período posterior a 2018.
Na prática, a decisão merece atenção de produtores rurais que atuam como empregadores pessoas físicas, frigoríficos, cooperativas, cerealistas e outras empresas que adquirem sua produção. Negócios que possuem débitos anteriores a 2018 poderão precisar reavaliar cobranças em andamento, valores inscritos em dívida ativa, parcelamentos e processos judiciais. O julgamento também pode influenciar a análise de riscos tributários e de valores provisionados pelas empresas, além de permitir o avanço de processos que aguardavam essa definição. Entretanto, o reconhecimento da inconstitucionalidade não significa que todas as dívidas serão automaticamente canceladas ou que os valores já recolhidos poderão ser recuperados sem análise individual.
Para o empresário do agronegócio, o principal ponto é distinguir as obrigações atuais dos passivos tributários antigos. O STF ainda poderá discutir os limites dos efeitos da decisão, inclusive em relação a pagamentos realizados, parcelamentos e processos em andamento. Por isso, verificar a origem dos débitos, os períodos envolvidos e a situação de cada cobrança será fundamental para identificar possíveis repercussões financeiras e jurídicas. A decisão representa uma mudança relevante na interpretação da tributação rural, mas seus efeitos concretos dependerão da situação de cada contribuinte. No agronegócio, compreender essa diferença pode evitar tanto a manutenção de cobranças questionáveis quanto decisões precipitadas sobre obrigações que continuam válidas.
Irion Advogados – Estratégia e resultado para o seu negócio.